Les petites entreprises ayant de faibles revenus peuvent-elles obtenir du financement ?
L’une des questions les plus courantes que se posent les propriétaires d’entreprise lorsqu’ils explorent le financement est de savoir si leurs revenus actuels sont « suffisants » pour se qualifier. La réponse n’est pas toujours simple.
Bien que les revenus soient l’un des facteurs les plus importants évalués par les prêteurs, il n’y a pas de seuil universel qui s’applique à toutes les options de financement. Certains prêteurs exigent des flux de revenus constants et établis, tandis que d’autres sont plus flexibles et se concentrent sur la performance globale de l’entreprise et son potentiel de croissance.
Dans de nombreux cas, les petites entreprises ayant de faibles revenus peuvent toujours accéder au financement, particulièrement par l’intermédiaire de prêteurs alternatifs qui privilégient les flux de trésorerie et l’activité commerciale en temps réel plutôt que des critères rigides.
Comprendre comment varient les exigences de revenus peut aider les entreprises à identifier plus efficacement la bonne voie de financement.
Pourquoi les revenus comptent-ils dans le prêt d’entreprise ?
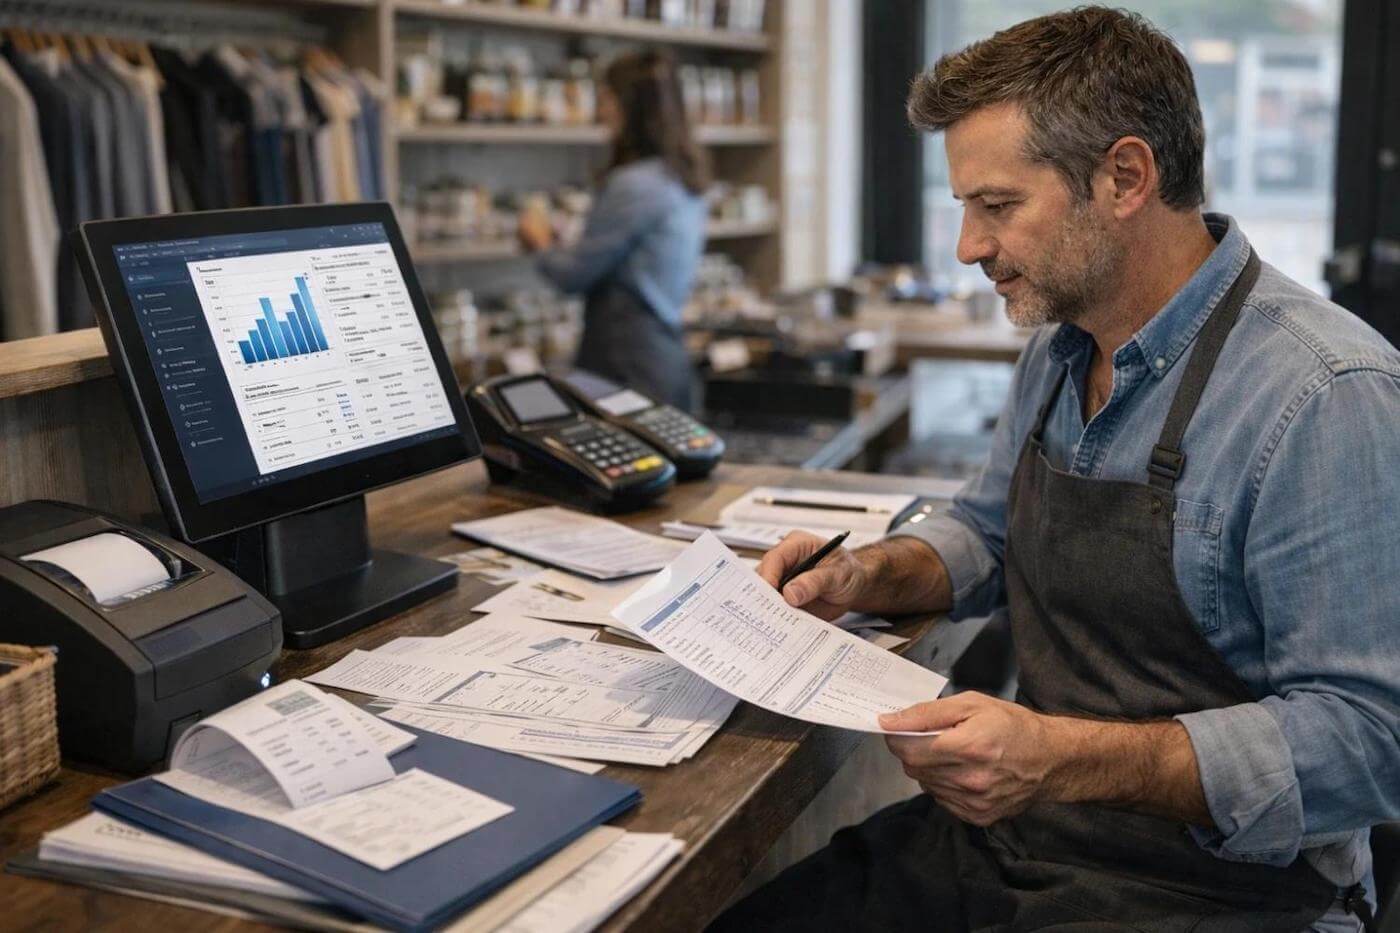
Du point de vue d’un prêteur, les revenus servent d’indicateur clé de la capacité d’une entreprise à rembourser son financement. Ils donnent un aperçu de la stabilité opérationnelle, de la demande pour les produits ou services, et de la santé financière globale.
Cependant, les conseillers financiers d’expérience reconnaissent que les revenus seuls ne racontent pas toute l’histoire. Une entreprise générant 20 000 $ par mois avec de solides marges et une croissance constante peut être perçue plus favorablement qu’une entreprise générant des revenus plus élevés, mais volatils.
C’est pourquoi les prêts commerciaux modernes pour PME au Canada prennent souvent en considération une combinaison de facteurs, notamment :
- La constance des revenus
- Les modèles de flux de trésorerie
- La stabilité de l’industrie
- Les tendances de croissance récentes
Les revenus sont importants, mais il est préférable de les comprendre comme faisant partie d’un portrait financier plus large.
Repères typiques de revenus pour les prêts aux PME
Bien que les exigences varient d’un prêteur à l’autre, il existe des repères généraux qui peuvent aider les entreprises à comprendre où elles se situent.
Les banques traditionnelles exigent généralement :
- Un minimum de 250 000 $ à 500 000 $ de revenus annuels
- Plusieurs années d’états financiers
- Un solide historique de crédit et de rentabilité
Ces seuils peuvent rendre difficile la qualification pour les entreprises plus récentes ou plus petites.
Les prêteurs alternatifs, en revanche, ont tendance à offrir des points d’entrée plus accessibles. Plusieurs prendront en considération des entreprises ayant :
- 10 000 $ à 20 000 $ de revenus mensuels
- Des dépôts constants au cours des derniers mois
- Des opérations actives et des tendances de trésorerie positives
Certains fournisseurs de financement peuvent même travailler avec des entreprises se situant sous ces seuils si d’autres facteurs sont solides.
Cette flexibilité a rendu le financement du fonds de roulement au Canada plus accessible aux entreprises qui pourraient ne pas répondre aux critères de prêt traditionnels.
Revenus mensuels vs annuels : Qu’est-ce qui compte le plus ?
Une idée fausse courante est que les prêteurs se concentrent principalement sur les chiffres de revenus annuels. En réalité, de nombreux prêteurs modernes accordent une plus grande importance aux revenus mensuels et à la constance des flux de trésorerie.
Les revenus mensuels offrent une vision plus actuelle de la performance d’une entreprise. Ils permettent aux prêteurs d’évaluer :
- Les tendances de ventes récentes
- Les fluctuations saisonnières
- La stabilité des flux de trésorerie à court terme
Par exemple, une entreprise générant constamment 15 000 $ par mois peut être perçue plus favorablement qu’une entreprise ayant des revenus annuels plus élevés mais une performance mensuelle irrégulière.
Ce virage vers les données financières en temps réel a permis des approbations plus rapides et des décisions de prêt plus flexibles.
Cela correspond également aux besoins des entreprises qui requièrent un financement d’entreprise rapide au Canada pour réagir à des opportunités urgentes.
Considérations sectorielles
Les exigences en matière de revenus ne s’appliquent pas uniformément à toutes les industries. Les prêteurs ajustent souvent leurs attentes en fonction des caractéristiques de chaque secteur.
Par exemple :
- Les entreprises de vente au détail et d’hôtellerie peuvent subir des fluctuations saisonnières, ce qui oblige les prêteurs à évaluer les performances sur des périodes spécifiques.
- Les entreprises de construction ont souvent d’importants contrats mais un calendrier de revenus inégal, ce qui peut influencer la façon dont les flux de trésorerie sont évalués.
- Les entreprises de services peuvent avoir des frais généraux moins élevés, mais des flux de revenus plus prévisibles, ce qui en fait des candidates attrayantes malgré des chiffres de revenus plus modestes.
Comprendre comment la dynamique du secteur influence les décisions de prêt peut aider les entreprises à se positionner plus efficacement lors d’une demande de financement.
Pouvez-vous obtenir du financement avec de faibles ventes ?
La réponse courte est oui – mais cela dépend de la définition de « faibles » et de la performance globale de l’entreprise.
Les entreprises ayant des revenus moins élevés peuvent tout de même se qualifier pour du financement si elles démontrent :
- Des entrées de fonds constantes
- Des preuves claires de la demande
- Des tendances de croissance à la hausse
- Une gestion financière responsable
Dans ces cas, les prêteurs peuvent considérer l’entreprise comme présentant un risque moindre que ce que ses seuls revenus pourraient suggérer.
De plus, les solutions de financement alternatif sont souvent conçues spécifiquement pour soutenir les entreprises qui en sont aux premiers stades de leur croissance ou en transition entre deux niveaux de revenus.
Plutôt que de se concentrer uniquement sur la taille, ces prêteurs évaluent la trajectoire et la santé opérationnelle.
Les meilleurs prêteurs canadiens pour les prêts commerciaux de moins de 100 000 $
Pour les demandes de financement inférieures à 100 000 $, les prêteurs alternatifs offrent généralement des approbations plus rapides et nécessitant moins de documents que les banques, où même une petite demande de prêt peut déclencher le même processus de souscription qu’un prêt de 500 000 $. La Solution Forward de Forward Funding finance des montants allant de 5 000 $ à 200 000 $ – couvrant ainsi toute la plage des moins de 100 000 $ – sans garantie, avec une cote de crédit de 600+ et un historique de revenus de six mois ou plus. Les approbations sont généralement émises dans un délai de 24 heures, ce qui compte pour les entreprises qui utilisent cette taille de financement pour des besoins urgents comme les stocks, les déficits de paie ou la réparation d’équipements.
Aligner les revenus sur la bonne solution de financement
L’une des considérations les plus importantes pour les propriétaires d’entreprise n’est pas seulement de savoir s’ils se qualifient pour du financement, mais si la structure de financement correspond à leur profil de revenus.
Les entreprises ayant des revenus stables et prévisibles peuvent bénéficier d’options de financement plus traditionnelles avec des termes plus longs.
Celles ayant des revenus fluctuants ou saisonniers peuvent être mieux adaptées à des solutions flexibles qui ajustent le remboursement en fonction des flux de trésorerie.
C’est ici que travailler avec des conseillers en financement d’expérience peut apporter une valeur significative. Faire correspondre la bonne structure de financement au modèle de revenus d’une entreprise peut améliorer à la fois la stabilité à court terme et la croissance à long terme.
Forward Funding travaille avec des entreprises canadiennes à divers niveaux de revenus, les aidant à identifier des solutions de financement qui s’alignent sur leurs besoins opérationnels.
Ressources supplémentaires pour les propriétaires d’entreprise
Les propriétaires d’entreprise qui cherchent à mieux comprendre leur état de préparation au financement peuvent tirer profit de l’exploration du centre de ressources Perspectives de Forward Funding. Des articles tels que l’Indicateur de préparation au capital pour les propriétaires d’entreprises canadiennes et Comment remédier à un déficit de capital fournissent un aperçu plus approfondi de la manière dont les entreprises peuvent se positionner pour obtenir des résultats de financement fructueux.
Ces ressources aident les entrepreneurs à aller au-delà des simples questions de qualification et à s’orienter vers une planification financière plus stratégique.
En résumé
Les revenus sont l’un des facteurs les plus importants pour déterminer l’admissibilité aux prêts commerciaux pour les PME au Canada, mais ce n’est pas le seul.
Bien que les prêteurs traditionnels exigent souvent des seuils de revenus plus élevés, les fournisseurs de financement alternatif ont créé des voies pour les entreprises ayant des flux de revenus plus modestes ou en croissance.
En comprenant comment les prêteurs évaluent les revenus – tant sur une base mensuelle qu’annuelle – les propriétaires d’entreprise peuvent mieux évaluer leurs options et rechercher du financement avec une plus grande confiance.
Pour de nombreuses entreprises canadiennes, la clé n’est pas seulement d’atteindre un chiffre d’affaires spécifique, mais de démontrer de la constance, de la stabilité et un potentiel de croissance.
Avec la bonne approche et le bon partenaire de financement, les entreprises de divers niveaux de revenus peuvent accéder au capital dont elles ont besoin pour aller de l’avant.
Les entreprises à la recherche de conseils sur les exigences de revenus pour les prêts aux PME peuvent discuter avec l’un de nos experts en financement sur ForwardFunding.ca pour explorer des options de financement conçues pour les conditions commerciales réelles. Vous pouvez également consulter nos avis Google pour constater par vous-même le niveau de service et de soutien que Forward Funding offre de façon constante.
Foire aux questions rapide – Exigences de revenus pour les prêts aux PME au Canada
Quelles sont les exigences de revenus minimales pour les prêts commerciaux aux PME ?
Les exigences de revenus varient selon le prêteur. Les banques traditionnelles peuvent exiger 250 000 $ ou plus de revenus annuels, tandis que les prêteurs alternatifs peuvent considérer des entreprises avec aussi peu que 10 000 $ à 20 000 $ de revenus mensuels.
Les petites entreprises ayant de faibles revenus peuvent-elles obtenir du financement ?
Oui. De nombreux prêteurs alternatifs se concentrent sur les flux de trésorerie et la performance de l’entreprise plutôt que sur des seuils de revenus stricts, rendant le financement accessible aux entreprises ayant des revenus moins élevés.
Puis-je obtenir du financement avec de faibles ventes ?
C’est possible, particulièrement si l’entreprise affiche des dépôts constants, un potentiel de croissance et des opérations stables. Les prêteurs évaluent souvent la santé financière globale plutôt que les seuls revenus.
Les prêteurs regardent-ils les revenus mensuels ou annuels ?
Les deux sont importants, mais bon nombre de prêteurs modernes privilégient les revenus mensuels et la constance des flux de trésorerie, car ils offrent une vision plus actuelle de la performance de l’entreprise.
Quels facteurs comptent outre les revenus ?
Les prêteurs peuvent également tenir compte des tendances des flux de trésorerie, du profil de crédit, du temps en affaires et de la stabilité de l’industrie lorsqu’ils évaluent une demande de financement.
Quels prêteurs canadiens offrent des prêts commerciaux de moins de 100 000 $ ?
Les prêteurs alternatifs sont généralement mieux adaptés aux demandes de financement de moins de 100 000 $ que les banques, puisque leur souscription est plus rapide et moins lourde en documents pour les petits montants de prêt. Forward Funding finance des montants allant de 5 000 $ à 200 000 $ grâce à son produit Solution Forward, avec une approbation généralement émise dans les 24 heures.